
|
১৬২৪ লোকসানি শাখা ব্যাংক খাতে
প্রকাশ: ৯ নভেম্বর, ২০২৬, ১১:২৪ পূর্বাহ্ণ |
অনলাইন সংস্করণ


|
|
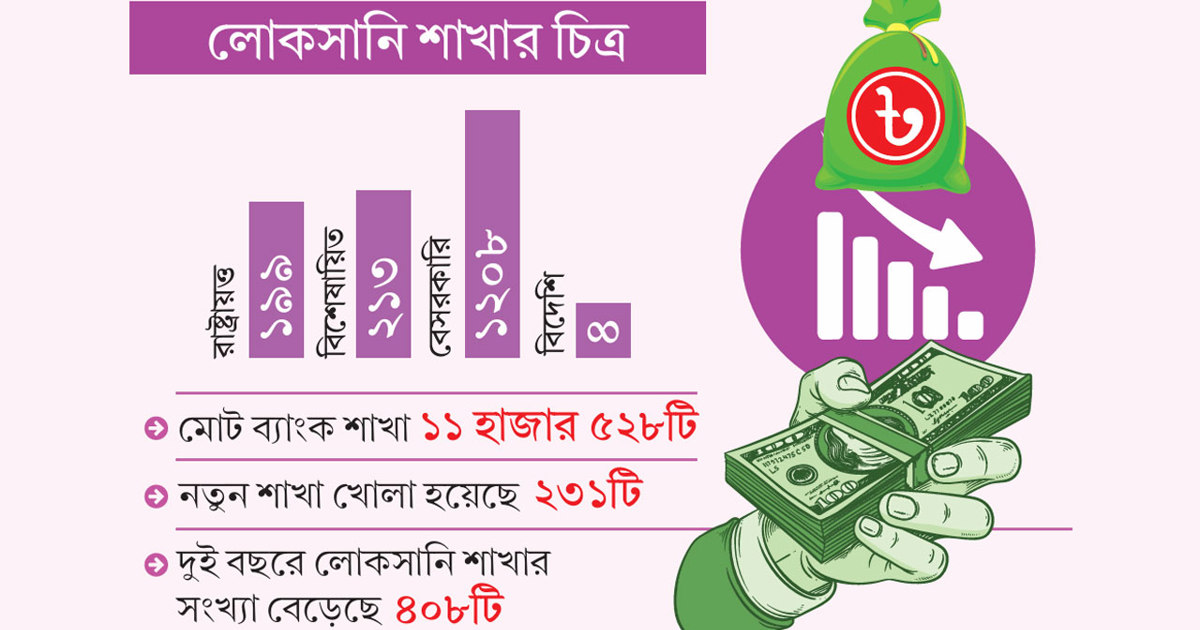
 তফসিলি ব্যাংকগুলোর লোকসানি শাখা ক্রমেই বাড়ছে। রাষ্ট্রায়ত্ত এবং বেসরকারি বাণিজ্যিক ব্যাংকের পাশাপাশি বিশেষায়িত ব্যাংকগুলোর ক্ষেত্রে লোকসানি শাখাও বাড়ছে। এরপরও নিত্যনতুন শাখা খোলার অগণিত আবেদন জমা পড়ে রয়েছে বাংলাদেশ ব্যাংক ও অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগে। সব শেষ হিসাব অনুযায়ী বর্তমানে ব্যাংগুলোর মোট লোকসানি শাখার সংখ্যা দাঁড়িয়েছে ১,৬২৪টিতে। এর মধ্যে গত দুবছরে এ তালিকায় যুক্ত হয়েছে ৪০৮ শাখা। নতুন বেতন স্কেল কার্যকর হওয়ায় বছর শেষে রাষ্ট্রায়ত্ত ব্যাংকগুলোর লোকসানি শাখার সংখ্যায় উল্লম্ফন ঘটতে পারে বলে আশঙ্কা করছেন আর্থিক খাতের বিশ্লেষকরা। ব্যাংক ব্যবস্থাপকরা বলছেন, নতুন শাখা খোলার ক্ষেত্রে ব্যাংকের ব্যবসায়িক প্রয়োজনের তুলনায় রাজনৈতিক ও প্রশাসনিক চাপ সংকট ডেকে আনছে। বাংলাদেশ ব্যাংকের একাধিক কর্মকর্তা জানিয়েছেন, বহুমুখী তদবিরে সুনির্দিষ্ট নীতিমালা ভেঙে নতুন শাখার অনুমোদন দেওয়া হচ্ছে। এসব শাখা এক সময় প্রয়োজনীয় আমানত সংগ্রহ, উপযুক্ত ঋণ বিতরণ, এমনকি রেমিট্যান্স সংগ্রহে লক্ষ্যমাত্রা অর্জন করতে না পেরে লোকসানে পতিত হয় এবং মাত্রাতিরিক্ত সুদে আমানত সংগ্রহ ও যথেচ্ছ ঋণ বিতরণ করে পুরো ব্যাংককেই ঝুঁকিতে ফেলে দেয়। রামেক হাসপাতালের মেঝেতে দুই হাজারের বেশি রোগী বাংলাদেশ ব্যাংক ও অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগে সাম্প্রতিক সময়ে ব্যাংকগুলোর দেওয়া বিভিন্ন প্রতিবেদন বিশ্লেষণে দেখা গেছে, খেলাপি ঋণের বোঝা, ঋণ আদায়ে ব্যর্থতা ও মূলধন সংকটে চাপে রয়েছে দেশের পুরো ব্যাংক খাত। এর প্রভাব পড়ছে ব্যাংকগুলোর শাখা পর্যায়ের ব্যবসায়ও। এতে ব্যাংকগুলোর সামগ্রিক মুনাফাও চাপে পড়ছে। বিদ্যমান শাখাগুলোর লোকসানও কমানো যাচ্ছে না। এমন পরিস্থিতিতে নিয়ন্ত্রকরা নতুন শাখা খোলার আবেদন ও অনুমোদনে অনেকটা কঠোর অবস্থান নিয়েছেন বলে জানা গেছে। বিশেষ করে সরকার ও বাংলাদেশ ব্যাংক যখন ক্যাশলেস লেনদেন বাড়ানোর উদ্যোগ নিয়েছে, তখন শাখানির্ভর ব্যাংকিং সম্প্রসারণের যৌক্তিকতা নিয়েও প্রশ্ন তুলেছেন বিশেষজ্ঞরা।বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী ২০২৪ সালের জুন শেষে দেশে ব্যাংক শাখার সংখ্যা ছিল ১১ হাজার ২৯৭টি। এর মধ্যে লোকসানি শাখা ছিল ১,২১৬টি। ২০২৬ সালের জুন শেষে মোট শাখার সংখ্যা বেড়ে দাঁড়িয়েছে ১১ হাজার ৫২৮টিতে। একই সময় লোকসানি শাখার সংখ্যা বেড়ে দাঁড়ায় ১,৬২৪টিতে। অর্থাৎ, দুবছরে ব্যাংক শাখা বেড়েছে ২৩১টি; বিপরীতে লোকসানি শাখা বেড়েছে ৪০৮টি।সংশ্লিষ্ট ব্যক্তিরা বলছেন, আওয়ামী লীগ সরকারের আমলে যাচাই-বাছাই ছাড়াই সরকারি-বেসরকারি বিভিন্ন ব্যাংকের যত্রতত্র নিত্য শাখা খুলে রাজনৈতিক বিবেচনায় ঋণ বিতরণ করা হয়েছে। এসব ঋণের বড় অংশ এখন আদায় হচ্ছে না। ফলে খেলাপি ঋণ বেড়ে যাওয়ার পাশাপাশি ঋণ থেকে ব্যাংকগুলোর আয়ও কমেছে। অনেক গ্রাহক ঋণের কিস্তি ও সুদ পরিশোধ না করায় নিয়মিত আয় ব্যাহত হচ্ছে। সরাসরি ব্যাংক থেকে ঋণ নিতে পারবেন গ্রাহক অন্যদিকে শাখা পরিচালনায় কর্মীদের বেতন-ভাতা, নানা কারণে ব্যাংকগুলোর নতুন বিনিয়োগ ও বাণিজ্যে শ্লথ গতি থাকায় এবং অতীতের ভালো গ্রাহকরাও ঋণখেলাপি হয়ে যাওয়ায় রাজধানীসহ বড় বড় শহরের বাণিজ্যিকভাবে গুরুত্বপূর্ণ অঞ্চলের বাড়ি ভাড়া ও অন্যান্য পরিচালন ব্যয় অব্যাহত বেড়ে চলেছে। ফলে আয় ও ব্যয়ের ভারসাম্য রাখতে না পেরে অনেক শাখা লোকসানে পড়ছে।তথ্য অনুযায়ী ২০২৪ সালের জুন শেষে ব্যাংক খাতে খেলাপি ঋণের পরিমাণ ছিল দুই লাখ ১১ হাজার ৩৯১ কোটি টাকা। ২০২৬ সালের জুন শেষে তা বেড়ে দাঁড়িয়েছে ছয় লাখ ছয় হাজার ৫৫৫ কোটি টাকায়। দুবছরের ব্যবধানে খেলাপি ঋণ বেড়েছে তিন লাখ ৯৫ হাজার ১৬৪ কোটি টাকা।খেলাপি ঋণের ব্যাপক বৃদ্ধির প্রভাব পড়েছে ব্যাংকগুলোর আয় ও মুনাফায়। গত বছর প্রথমবারের মতো সম্মিলিতভাবে নিট লোকসানের মুখে পড়ে ব্যাংক খাত। ২০২৫ সালে ব্যাংকগুলোর সম্মিলিত নিট লোকসান দাঁড়ায় এক লাখ ৩৬ হাজার কোটি টাকা। যদিও ওই বছর কয়েকটি ভালো অবস্থানে থাকা ব্যাংক উল্লেখযোগ্য মুনাফা করেছে। তবে চলতি বছরের প্রথম ৯ মাসেও একাধিক ব্যাংক বড় অঙ্কের লোকসান করেছে। ফলে বছর শেষে ব্যাংক খাত আবারও সম্মিলিত লোকসানের মুখে পড়ার আশঙ্কা রয়েছে।বর্তমানে রাষ্ট্রায়ত্ত ছয় ব্যাংকের লোকসানি শাখা রয়েছে ১৯৯টি। এর মধ্যে রূপালী ব্যাংকের ৫৬, জনতা ব্যাংকের ৫০, সোনালী ব্যাংকের ১৬ এবং অগ্রণী ব্যাংকের ১৯টি। এ ছাড়া দুটি বিশেষায়িত ব্যাংকের ২১৩ শাখা লোকসানে রয়েছে। এর মধ্যে বাংলাদেশ কৃষি ব্যাংকের (বিকেবি) লোকসানি শাখা হলো ২০২টি।রাষ্ট্রায়ত্ত ব্যাংকের কর্মকর্তারা জানান, আওয়ামী লীগ সরকারের আমলে রাষ্ট্রায়ত্ত কয়েকটি ব্যাংকে ব্যাপক অনিয়ম ও লুটপাট হয়েছে। এসব ব্যাংকের খেলাপি ঋণের হার প্রায় ৭৫ শতাংশ। অধিকাংশ শাখায় ঋণ আদায় হচ্ছে না। অথচ আমানতের বিপরীতে সুদ পরিশোধসহ শাখা পরিচালনার ব্যয় বহন করতে হচ্ছে। এতে লোকসানি শাখার সংখ্যা বাড়ছে।একটি রাষ্ট্রায়ত্ত ব্যাংকের একজন কর্মকর্তা বলেন, ক্যাশলেস সমাজ গঠনের উদ্যোগ নেওয়া হলেও দেশের গ্রাম-গঞ্জে আর্থিক অন্তর্ভুক্তি নিশ্চিত করতে এখনো ব্যাংকের ভৌত শাখার প্রয়োজন রয়েছে। শুধু নীতিগত ঘোষণা দিয়ে পুরোপুরি ডিজিটাল ব্যাংকিং ব্যবস্থা চালু করা সম্ভব নয়। এ জন্য প্রয়োজনীয় অবকাঠামো গড়ে তোলার পাশাপাশি সাধারণ মানুষের প্রযুক্তি ব্যবহারের দক্ষতা ও আর্থিক সচেতনতা বাড়াতে হবে। অনেক শিক্ষিত মানুষও স্মার্টফোনের সব সুবিধা ব্যবহার করতে পারেন না। ফলে প্রযুক্তি ব্যবহারে দক্ষতার অভাব ও মানসিকতার সীমাবদ্ধতা ডিজিটাল ব্যাংকিং সম্প্রসারণের বড় বাধা। মানুষের মধ্যে আর্থিক জ্ঞান ও সচেতনতা (ফিন্যান্সিয়াল লিটারেসি) বাড়ানো না গেলে ক্যাশলেস লেনদেনের সুফল পুরোপুরি পাওয়া যাবে না।অন্যদিকে বেসরকারি খাতের ব্যাংকগুলোর লোকসানি শাখা ১,২০৮টি। বিদেশি ব্যাংকের লোকসানি শাখা চারটি। বেসরকারি খাতের যেসব ব্যাংকে লোকসানি শাখার সংখ্যা বেশি, সেগুলোর মধ্যে রয়েছে এবি, বাংলাদেশ কমার্স, এক্সিম, ফার্স্ট সিকিউরিটি ইসলামী, আইসিবি ইসলামিক, আইএফআইসি, মেঘনা, ন্যাশনাল, গ্লোবাল ইসলামী, পদ্মা, সীমান্ত, সোশ্যাল ইসলামী, দি প্রিমিয়ার ও ইউনিয়ন ব্যাংক। এসব ব্যাংকের মধ্যে একীভূত হওয়া পাঁচ ব্যাংকের শাখাগুলোতেও লোকসানের চাপ বেশি।চলতি বছরের প্রথম ৯ মাসে চার ব্যাংক সম্মিলিতভাবে প্রায় ১১ হাজার ৬৪৪ কোটি টাকা নিট লোকসান করেছে। এর মধ্যে ইসলামী ব্যাংকের লোকসান ৩,২৮৬ কোটি টাকা, ন্যাশনাল ব্যাংকের ৩,০১৭ কোটি টাকা, এবি ব্যাংকের ২,৮১৭ কোটি টাকা এবং আইএফআইসি ব্যাংকের ২,৫০৭ কোটি টাকা।জানতে চাইলে ইসলামী ব্যাংকের ভারপ্রাপ্ত ব্যবস্থাপনা পরিচালক আলতাফ হোসেন বলেন, ব্যাংকের বড় অঙ্কের অর্থ বিভিন্ন ব্যাংকে আটকে রয়েছে। পাশাপাশি খেলাপি ঋণের অর্থও ফেরত আসছে না। আটকে থাকা অর্থ থেকে ব্যাংকের আয় না এলেও আমানতকারীদের চুক্তি অনুযায়ী নিয়মিত মুনাফা দিতে হচ্ছে। এ ছাড়া মূলধন ঘাটতির কারণে গ্রাহকদের চাহিদা অনুযায়ী নতুন বিনিয়োগ সম্ভব হচ্ছে না। বাংলাদেশ ব্যাংক থেকে নেওয়া তহবিলের জন্যও ব্যাংককে খরচ বহন করতে হচ্ছে। ফলে ব্যাংকের আর্থিক চাপ ও লোকসান বাড়ছে।লোকসানি শাখার বিষয়ে জানতে চাইলে তিনি বলেন, প্রকৃতপক্ষে লোকসানি শাখার সংখ্যা খুবই কম। ব্যাংকের মূল লোকসান চট্টগ্রামকেন্দ্রিক কয়েকটি শাখায় সীমাবদ্ধ, যার মধ্যে খাতুনগঞ্জ শাখা অন্যতম।বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান বলেন, ক্যাশলেস অর্থনীতি গড়ে তোলার উদ্যোগের সঙ্গে নতুন ব্যাংক শাখা অনুমোদনের কোনো বিরোধ নেই। বর্তমানে ব্যাংকগুলোর সেবা ডিজিটালাইজ করা এবং অ্যাপস ও ডিজিটাল ওয়ালেটের ব্যবহার বাড়ানোর ওপর গুরুত্ব দেওয়া হচ্ছে। একজন গ্রাহক ব্যাংকের শাখায় গিয়ে হিসাব খুললেও পরবর্তী সময়ে বেতন গ্রহণ, ব্যবসায়িক লেনদেনসহ অধিকাংশ আর্থিক কার্যক্রম অ্যাপস বা ডিজিটাল ওয়ালেটের মাধ্যমে পরিচালনা করতে পারেন। ব্যাংকিং কার্যক্রমকে পুরোপুরি ডিজিটাল ব্যবস্থার আওতায় আনাই ক্যাশলেস অর্থনীতির মূল উদ্দেশ্য। |
 এই ক্যাটেগরির আরো সংবাদ
সর্বশেষ সংবাদ
সর্বাধিক পঠিত



 জাতীয় বিপ্লব ও সংহতি দিবস উপলক্ষে রূপালী ব্যাংকে দোয়া মাহফিল
 জুবাইদা-সোফির বৈঠকে গুরুত্ব পেল নারীর ক্ষমতায়ন ও রোহিঙ্গা প্রত্যাবাসন
 আইডিইবির প্রতিষ্ঠাবার্ষিকী উপলক্ষে বিনামূল্যে রক্তদান কর্মসূচি
 ডিআরইউ মিডিয়া কাপ ক্রিকেট শুরু, প্রথম দিনেই জয় ১০ দলের
 জামায়াতকে প্রধান বিরোধী দল বানানো বিএনপির প্রকল্প: সামান্তা
 নিজের বয়স নিয়ে যা জানালেন সাদিয়া আয়মান
 মার্কিন প্রেসিডেন্ট পদে লড়তে যাচ্ছেন ফিলিস্তিনপন্থি ওকাসিও-কর্টেজ, প্রচারাভিযান শুরু করেছে কর্মীরা
 মিরপুরে ককটেল বিস্ফোরণ
 এবার গাইবান্ধায় পরীমনিকে বয়কট
 ইউরোপে যাওয়ার পথে আটলান্টিকে নৌকাডুবি, নিহত ২১
 ইরানের জাতীয় স্বার্থের সঙ্গে কোনো আপস নয়: বাঘাই
 বেসরকারি খাতে যাচ্ছে রাষ্ট্রায়ত্ত ৪৪ প্রতিষ্ঠান
 যৌন নিপীড়নে জিরো টলারেন্স, অভিযোগের নামে মব জাস্টিস নয়: আশরাফ মাহদী
 নিজের উত্তরসূরি হিসেবে কাকে পছন্দ ট্রাম্পের
 এনভিডিয়ার ‘হানিট্র্যাপ’ কেলেঙ্কারিতে তোলপাড়, গুপ্তচরবৃত্তির অভিযোগ অস্বীকার করল চীন
 হাম উপসর্গে আরো ২ শিশুর মৃত্যু, আক্রান্ত ১৪৪০
 দক্ষিণ আফ্রিকা সিরিজে নতুন ওপেনার মাহফিজুল